À propos
« Je n'ai pas commencé dans la finance. »
À qui confiez-vous vos finances ? C'est la seule question que pose cette page. Sept chapitres pour y répondre : d'où je viens, ce que j'ai appris, et pourquoi je fais ce métier de cette façon.
Douze ans sur la route, de 2010 à 2022. En Europe d'abord, puis entre le Canada et la côte ouest des États-Unis.
J'ai commencé parce que c'était le métier de mon père, et le seul que je connaissais vraiment. La facilité, pas la vocation.
Je détestais ça. Les nuits seul, les kilomètres qui ne racontent rien, le corps qui encaisse. Mais je tenais, parce qu'il fallait faire vivre ma famille et que je ne savais pas encore faire autrement.
Il y a une nuit que je n'ai jamais oubliée. Une veille de Noël, bloqué dans l'État de New York, à attendre un chargement pour pouvoir rentrer. Au téléphone, la mère de ma fille, paniquée : elle vient de voir quelqu'un dans l'escalier du sous-sol. Elle s'est enfermée dans la salle de bain avec notre fille de trois ans, un couteau à la main. Moi, j'ai appelé la police, à des centaines de kilomètres de chez moi. Jamais je ne me suis senti aussi impuissant.
Ce soir-là, j'ai compris que ça ne pouvait pas continuer.
Trois choses, que je retrouve chaque semaine chez les indépendants que j'accompagne.
D'abord, un revenu irrégulier ne pardonne pas l'improvisation : quand le mois prochain n'est jamais garanti, chaque décision d'argent compte double. Ensuite, la fatigue fait prendre de mauvaises décisions financières ; c'est vrai dans un camion, c'est vrai dans une entreprise. Enfin, travailler plus n'est pas un plan de patrimoine : pendant douze ans, j'ai échangé mes heures contre de l'argent sans que personne ne me montre comment en garder une partie pour moi.
Ce métier m'a quand même appris une chose que personne ne m'a jamais reprise depuis : travailler beaucoup, tenir quand ça ne va pas, et ne jamais confondre ce qu'on aime avec ce qu'on est capable d'endurer.
Après le camion, j'ai voulu monter quelque chose à moi. L'idée : dénicher des voitures d'exception au Canada, les faire traverser l'Atlantique, les revendre en Europe.
Je l'ai lancée seul, au pire moment possible. La guerre en Ukraine venait de commencer, le prix de l'essence s'est envolé, et avec lui tout ce qui faisait tenir mon calcul.
Ça n'a pas marché. Financièrement, l'addition est restée raisonnable. Mais j'y ai gagné autre chose : un premier vrai pied dans l'entrepreneuriat, et une leçon que personne n'enseigne à l'école : ce qu'on ne comprend pas finit toujours par se payer.
J'ai arrêté. Mais ce que je voulais vraiment faire, je venais de le trouver au passage. Ce n'était pas les voitures. C'était l'argent.
Un jour, je rachète une BMW à un directeur des ventes d'Industrielle Alliance, un des grands assureurs canadiens. Je négocie pied à pied, comme toujours. La vente conclue, il m'invite à prendre un café. Il me pose des questions que personne ne m'avait jamais posées, me pousse dans mes retranchements, puis me lance, presque en passant : « Toi, tu devrais faire de la finance. »
Je l'ai pris au sérieux. Six mois sur les bancs d'école pour apprendre le métier, puis l'apprentissage de l'intérieur, chez Industrielle Alliance. Ensuite, je suis parti de rien et j'ai fondé mon propre cabinet de courtage au Québec, en 2022 : Polaris.
Ce nom, je le retrouve aujourd'hui dans Maison Polaris. Une structure différente : en France, j'exerce comme Conseiller en Investissements Financiers, mandataire du réseau INOVEA, pas en indépendant. Mais l'exigence de construire seul quelque chose qui tient, elle, m'est restée.
Au Québec, le conseil financier est un métier encadré : j'exerçais comme conseiller en sécurité financière, agréé par l'Autorité des marchés financiers du Québec, l'organisme qui régule le secteur financier de la province.
En France, le cadre a changé, pas l'exigence : Conseiller en Investissements Financiers immatriculé à l'ORIAS sous le n° 26009903 (vérifiable sur orias.fr), adhérent de la CNCEF Patrimoine, association agréée par l'Autorité des marchés financiers française, et couvert par une responsabilité civile professionnelle de 2 000 000 € auprès de MMA IARD.
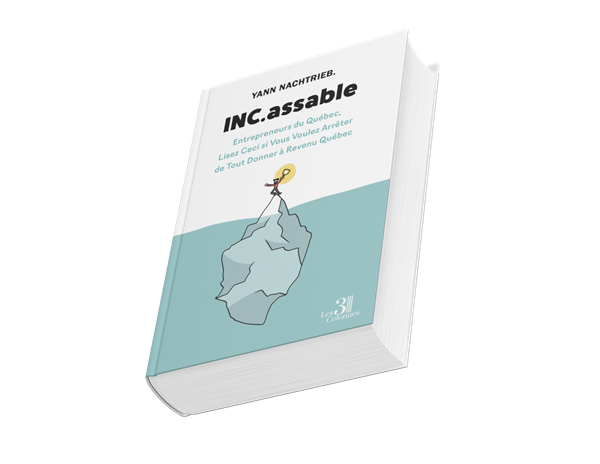
Pendant mes années de conseiller au Québec, j'ai écrit un livre, publié en 2024 : Inc.assable.
Le titre est un clin d'œil. Inc., pour l'entreprise. Incassable, pour ce qu'on peut construire avec, quand on s'y prend bien.
Je m'étais inspiré de Nelson Nash, l'inventeur de l'infinite banking, mais je voulais l'adapter aux entrepreneurs : comment arrêter de donner la moitié de ce qu'on gagne à l'impôt, et faire de sa société un vrai levier personnel plutôt qu'un simple centre de coûts.
Les mécanismes précis que je décris dans ce livre relèvent du droit fiscal québécois. Ils ne s'appliquent pas tels quels en France, et je ne les utilise pas avec mes clients français. Ce qui m'est resté, c'est une conviction plus générale, sans lien avec ces mécanismes précis : une entreprise qui tourne ne devrait jamais laisser son dirigeant pauvre à titre personnel.
D'une seule idée, déclinée : l'entreprise n'est pas qu'un outil de travail, c'est un outil de patrimoine. Le sous-titre annonce la couleur : « Entrepreneurs du Québec, lisez ceci si vous voulez arrêter de tout donner à Revenu Québec ».
Le livre est paru en 2024 aux éditions Les 3 Colonnes, et reste disponible sur Amazon. Je le laisse vivre sa vie : il raconte une époque, et une conviction qui ne m'a pas quitté.
Ce que ce livre dit de ma façon de travailler aujourd'hui : je préfère expliquer un mécanisme plutôt que vendre une solution toute faite. C'était vrai page par page au Québec, c'est vrai rendez-vous par rendez-vous en France.
Pendant mes années de conseil au Canada, j'ai accompagné plus de 150 solopreneurs et entrepreneurs. Rémy, dont je raconte l'histoire dans le Diagnostic patrimonial, en fait partie.
Ce qui revient le plus souvent, ce n'est pas mon expertise technique. C'est que mes clients disent comprendre ce que je leur explique, du premier coup, sans reformulation.
Je n'arrive jamais avec un produit à placer. J'arrive avec des questions sur ce qui ne va pas, ou ce qui pourrait aller mieux. La réponse vient après, et elle change à chaque fois.
Trois situations qui reviennent sans cesse, chez les indépendants d'ici comme chez ceux que j'accompagnais au Canada.
La trésorerie sans rôle. Rémy, consultant, avait laissé dormir l'équivalent d'environ 320 000 € sur le compte de sa société pendant dix ans, « par sécurité ». On a donné un rôle à chaque part : une pour un projet de l'activité, une placée pour ne plus reculer face à l'inflation, une fléchée transmission. La structure a changé sa relation à cet argent, pas un produit miracle.
Le cash qu'on croit à soi. Un dirigeant fier des six chiffres sur le compte de sa société. Sauf que cet argent appartient à la boîte, et le sortir a un coût fiscal que personne ne lui avait montré. La question qui change tout : cet argent, il est pour quoi, et que coûtera sa sortie ?
La holding montée pour rien. « Je ne devrais pas créer une holding ? » Parfois si. Souvent, c'est une structure qui coûte en création, en comptabilité et en juridique chaque année, conseillée par celui-là même qui la facture. Ma réponse commence toujours par : pour faire quoi, exactement ?
Chaque situation est différente : ces exemples illustrent une méthode, pas un résultat promis.
J'ai grandi à Limoges. Après huit ans au Canada, de 2018 à 2026, une maladie dans la famille a précipité la décision du retour. Revenir ici, là où j'ai grandi et où la famille se trouve, n'a même pas été un débat.
Aujourd'hui, je suis le type qui s'occupe des finances des solopreneurs, pour qu'ils arrêtent de tout donner aux impôts, et que leur famille puisse en profiter après eux.
Ce n'est pas plus compliqué que ça. Et c'est déjà beaucoup.
Parce qu'on peut faire ce métier avec exigence sans être à Paris. Les rendez-vous se font en personne à Limoges, en Haute-Vienne, ou en visioconférence partout en France : la plupart de mes clients sont des indépendants habitués à travailler à distance. Et pour ceux du Limousin qui préfèrent une poignée de main, le bureau n'est jamais loin.
Et parce que le choix de Limoges dit quelque chose de ma façon de voir le patrimoine : construire là où sont les siens, plutôt que là où c'est censé rapporter le plus.
Il y a la moto : une Honda VF 750 Custom de 1987, de préférence sur une route que je ne connais pas encore. Le vin, que j'ai appris à vraiment apprécier avec les années. Et un rêve sans urgence : un château, un vignoble, produire le mien, quelque part entre le Rhône et l'Isère, deux régions que j'aime profondément.
Il y a aussi ce tatouage sur mon bras : Wolf. Un ami me l'a fait remarquer un jour : le loup ne vit jamais seul, il vit en meute, pour les siens. C'est de cette idée qu'est né le nom de ma newsletter, L'Architecte Patrimonial : construire, pour sa meute, quelque chose qui tient.
C'est à peu près tout ce que raconte ce site, en plus court.
Un conseiller patrimonial spécialisé dans les finances des indépendants et solopreneurs. Routier de 2010 à 2022, devenu conseiller en sécurité financière agréé au Québec, fondateur du cabinet de courtage Polaris en 2022, auteur d'Inc.assable en 2024, installé à Limoges depuis juillet 2026 comme Conseiller en Investissements Financiers.
Non, et je le dis clairement : j'exerce comme Conseiller en Investissements Financiers non indépendant, mandataire du réseau INOVEA, rémunéré notamment par commissions. Ma règle : avant toute signature, vous savez exactement ce que je facture et ce que je perçois par ailleurs sur ce que je vous recommande.
À Limoges, en Haute-Vienne, pour les rendez-vous en personne, et en visioconférence pour toute la France.
Beaucoup d'indépendants se gèrent très bien seuls, et je ne cherche pas à les en dissuader. Mon rôle : montrer le plan complet (société, rémunération, retraite, famille), pour que vous compreniez et décidiez en connaissance de cause. Je n'interviens que là où se tromper coûte cher : l'arbitrage entre vous verser un salaire ou des dividendes, la trésorerie qui dort, la structuration entre votre société et votre patrimoine personnel.
Conseiller en Investissements Financiers immatriculé à l'ORIAS sous le n° 26009903 (vérifiable sur orias.fr), adhérent de la CNCEF Patrimoine, couvert par une responsabilité civile professionnelle de 2 000 000 € auprès de MMA IARD. Au Québec, j'étais conseiller en sécurité financière, agréé par l'Autorité des marchés financiers du Québec.